Domain 11824.de kaufen?
Wir ziehen mit dem Projekt
11824.de um.
Sind Sie am Kauf der Domain
11824.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 11824.de kaufen?
Was bedeutet von der Umsatzsteuer befreit?
"Was bedeutet von der Umsatzsteuer befreit?" bedeutet, dass ein Unternehmen oder eine Organisation nicht verpflichtet ist, Umsatzsteuer auf seine Produkte oder Dienstleistungen zu erheben. Dies kann verschiedene Gründe haben, wie zum Beispiel die Art der Tätigkeit, die Größe des Unternehmens oder bestimmte steuerliche Regelungen. Unternehmen, die von der Umsatzsteuer befreit sind, müssen in der Regel dennoch andere Steuern wie die Einkommensteuer zahlen. Es ist wichtig, die genauen Bedingungen und Vorschriften für die Umsatzsteuerbefreiung zu kennen, um keine steuerlichen Verpflichtungen zu übersehen. **
Sind Vereine von der Umsatzsteuer befreit?
Sind Vereine von der Umsatzsteuer befreit? Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, wenn sie gemeinnützig sind und ihre Einnahmen bestimmte Grenzen nicht überschreiten. Dafür müssen sie beim Finanzamt einen Antrag auf Befreiung stellen und ihre Gemeinnützigkeit nachweisen. Es ist wichtig, dass Vereine ihre steuerlichen Pflichten genau kennen und einhalten, um keine rechtlichen Probleme zu bekommen. Es empfiehlt sich, sich bei Unklarheiten oder Fragen an einen Steuerberater zu wenden. **


Ähnliche Suchbegriffe für Fallsammlung-Umsatzsteuer-Set-von
Top-Angebote
Produkte zum Begriff Fallsammlung-Umsatzsteuer-Set-von:
-
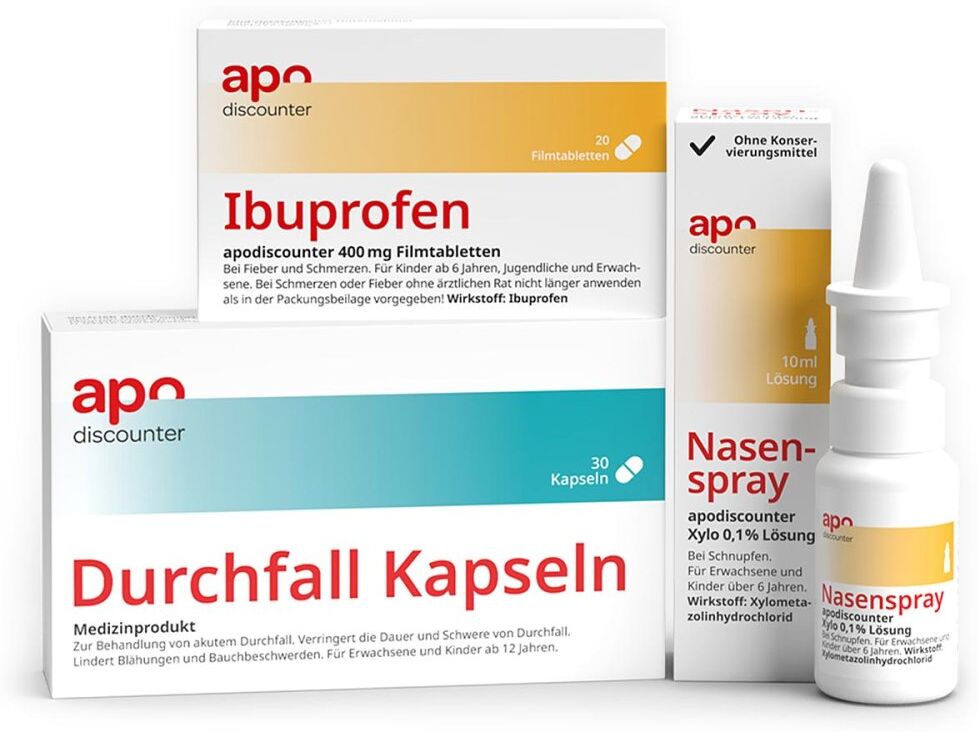
Reiseapotheke Set von apodiscounterAnwendungsgebiet von Reiseapotheke Set von apodiscounter Nasenspray mit Xylometazolin 0,1 % von apodiscounter:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen. Ibuprofen 400 mg Schmerztabletten von apodiscounter:Ibuprofen 400 mg Schmerztabletten von apodiscounter sind ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum / Antirheumatikum, NSAR). Sie werden angewendet zur kurzzeitigen symptomatischen Behandlung von:Leichten bis mäßig starken Schmerzen, wie Kopfschmerzen, Zahnschmerzen, RegelschmerzenFieber. Durchfall Kapseln von apodiscounter:Die Durchfall Kapseln von apodiscounter sind zur Behandlung von akutem Durchfall vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.Ibuprofen 400 mg Schmerztabletten von apodiscounter:1 Tablette von Ibuprofen 400 mg Schmerztabletten von apodiscounter enthält:Wirkstoff:400 mg IbuprofenSonstige Bestandteile:Tablettenkern: Mikrokristalline Cellulose, Lactose-Monohydrat, Croscarmellose-Natrium, hochdisperses Siliciumdioxid, Povidon K 30, Maisstärke (Ph.Eur.), Natriumdodecylsulfat, Magnesiumstearat (Ph.Eur.) [pflanzlich]. Filmmüberzug: Hydroxypropylcellulose (Ph.Eur.), Hypromellose, Macrogol 400, Titandioxid (E171), 2-Propanol (Ph.Eur.).Inhaltsstoffe von Durchfall Kapseln von apodisco8,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
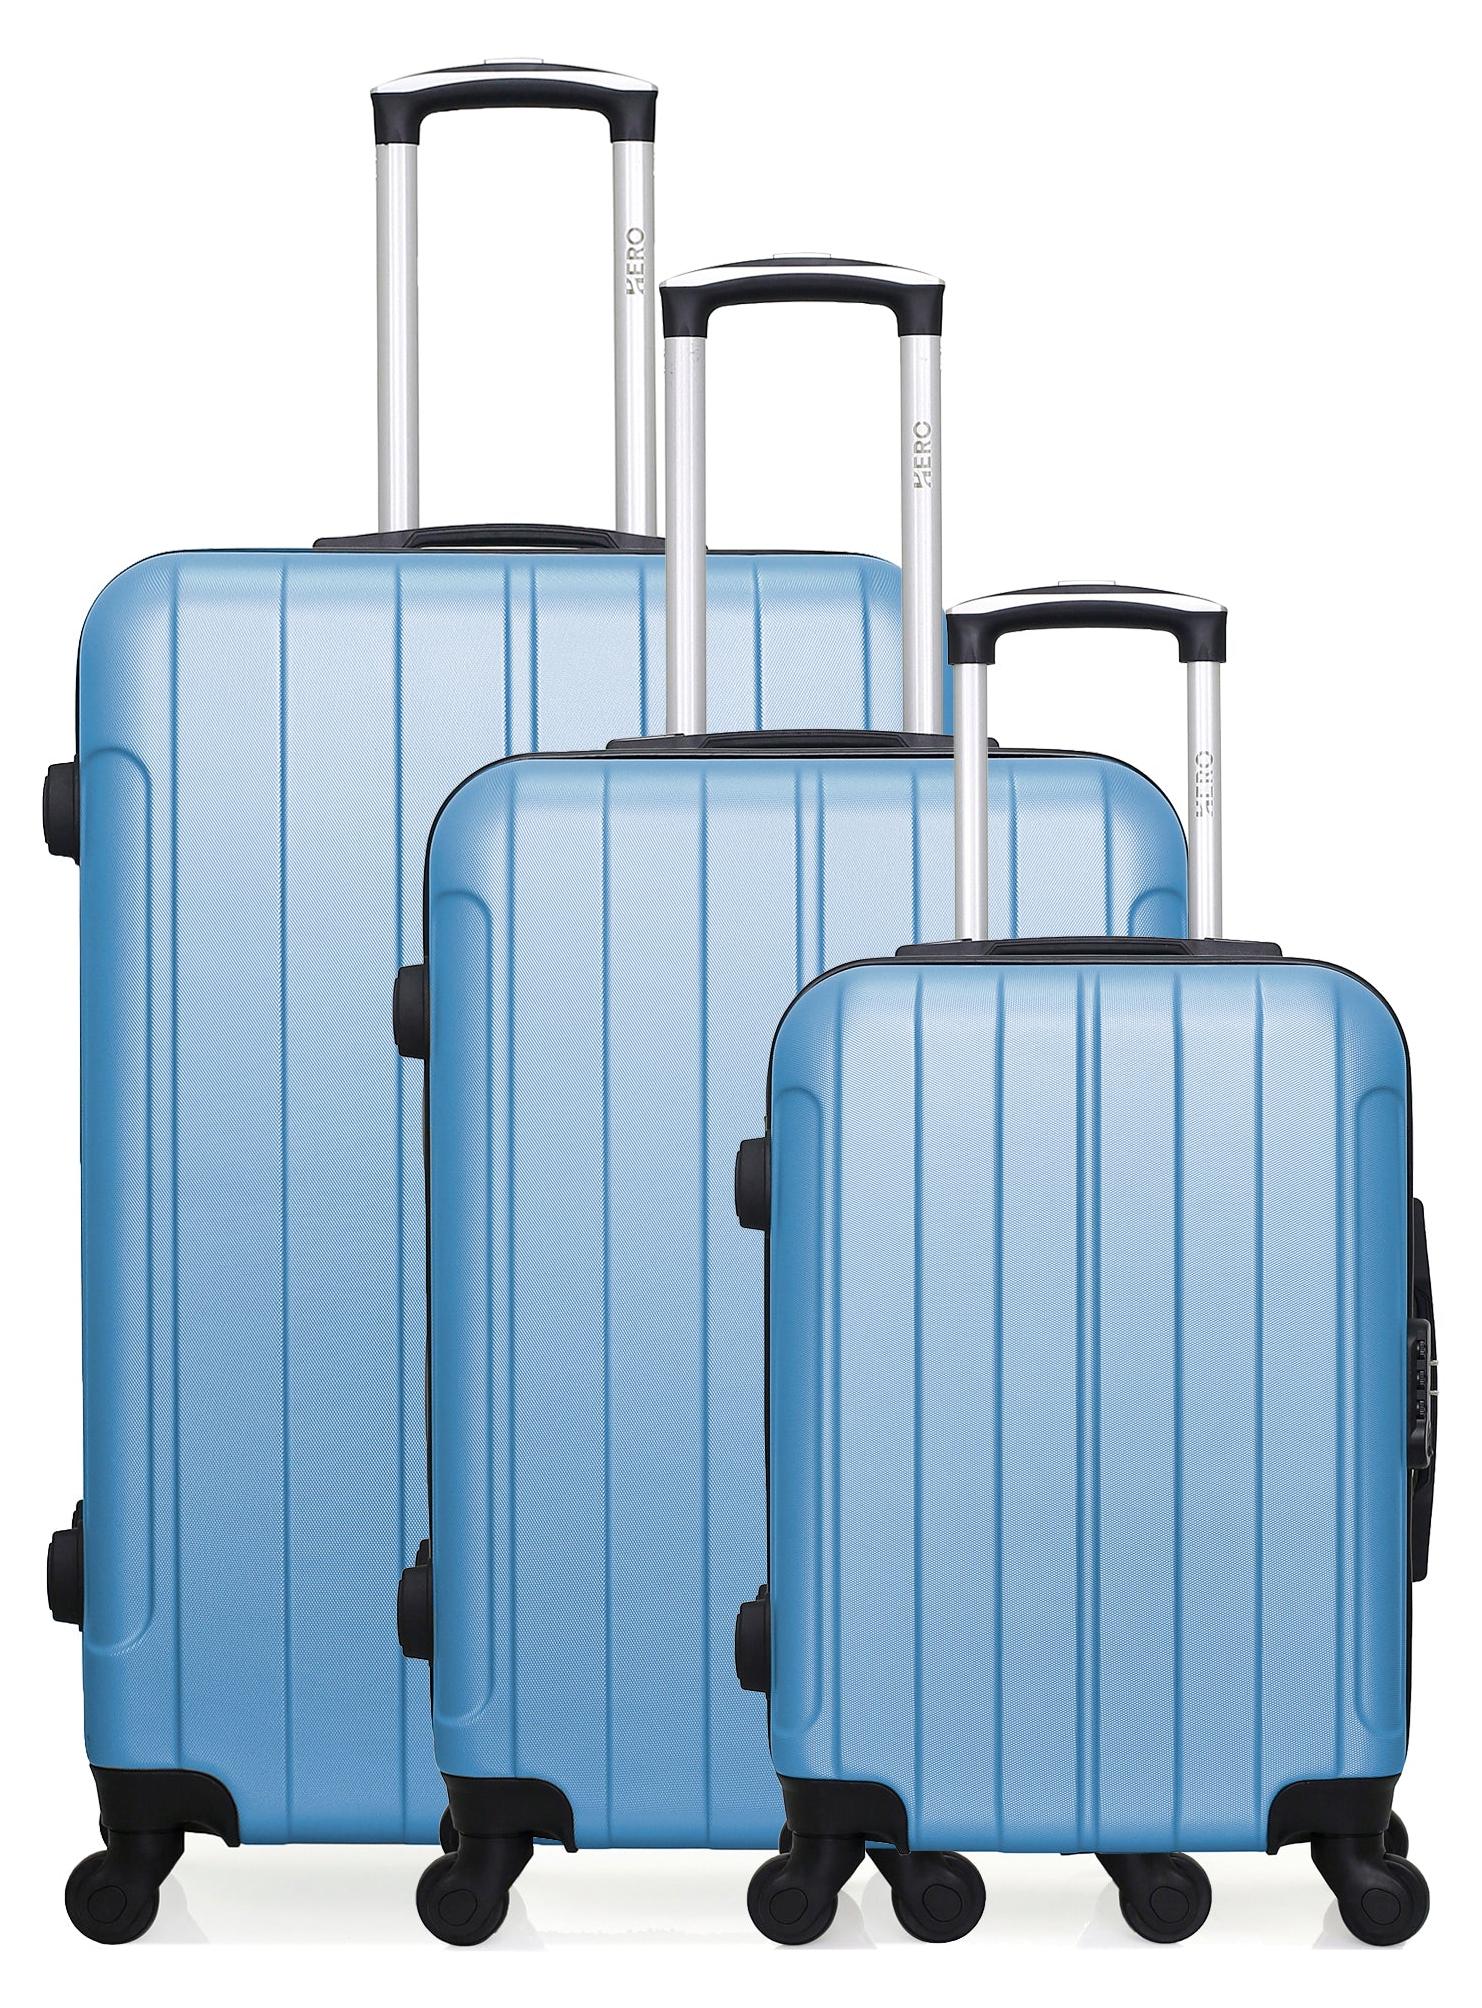
3er-Set Hartschalenkoffer von FOGOFormat: 3er-Set Bitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Der große Koffer Fogo von HERO ist sowohl elegant als auch robust. Dieser Hartschalenkoffer ist perfekt für Jetsetter und Abenteurer. Dank seines geräumigen Innenraums und der zahlreichen Fächer können Sie alles verstauen, was Sie für Ihre Reise benötigen.GROSSFORMAT FOGO Marke HERO Abmessungen (H*B*T): 75*47*29 cm (inkl. Rollen); 95 l; 4,1 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenmaterial: 190D-Polyester Anzahl der Rollen: 4 multidirektionale und geräuscharme Rollen Radtyp: PP und TPE-Oberfläche Zahlenschloss für optimale Sicherheit Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, id459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
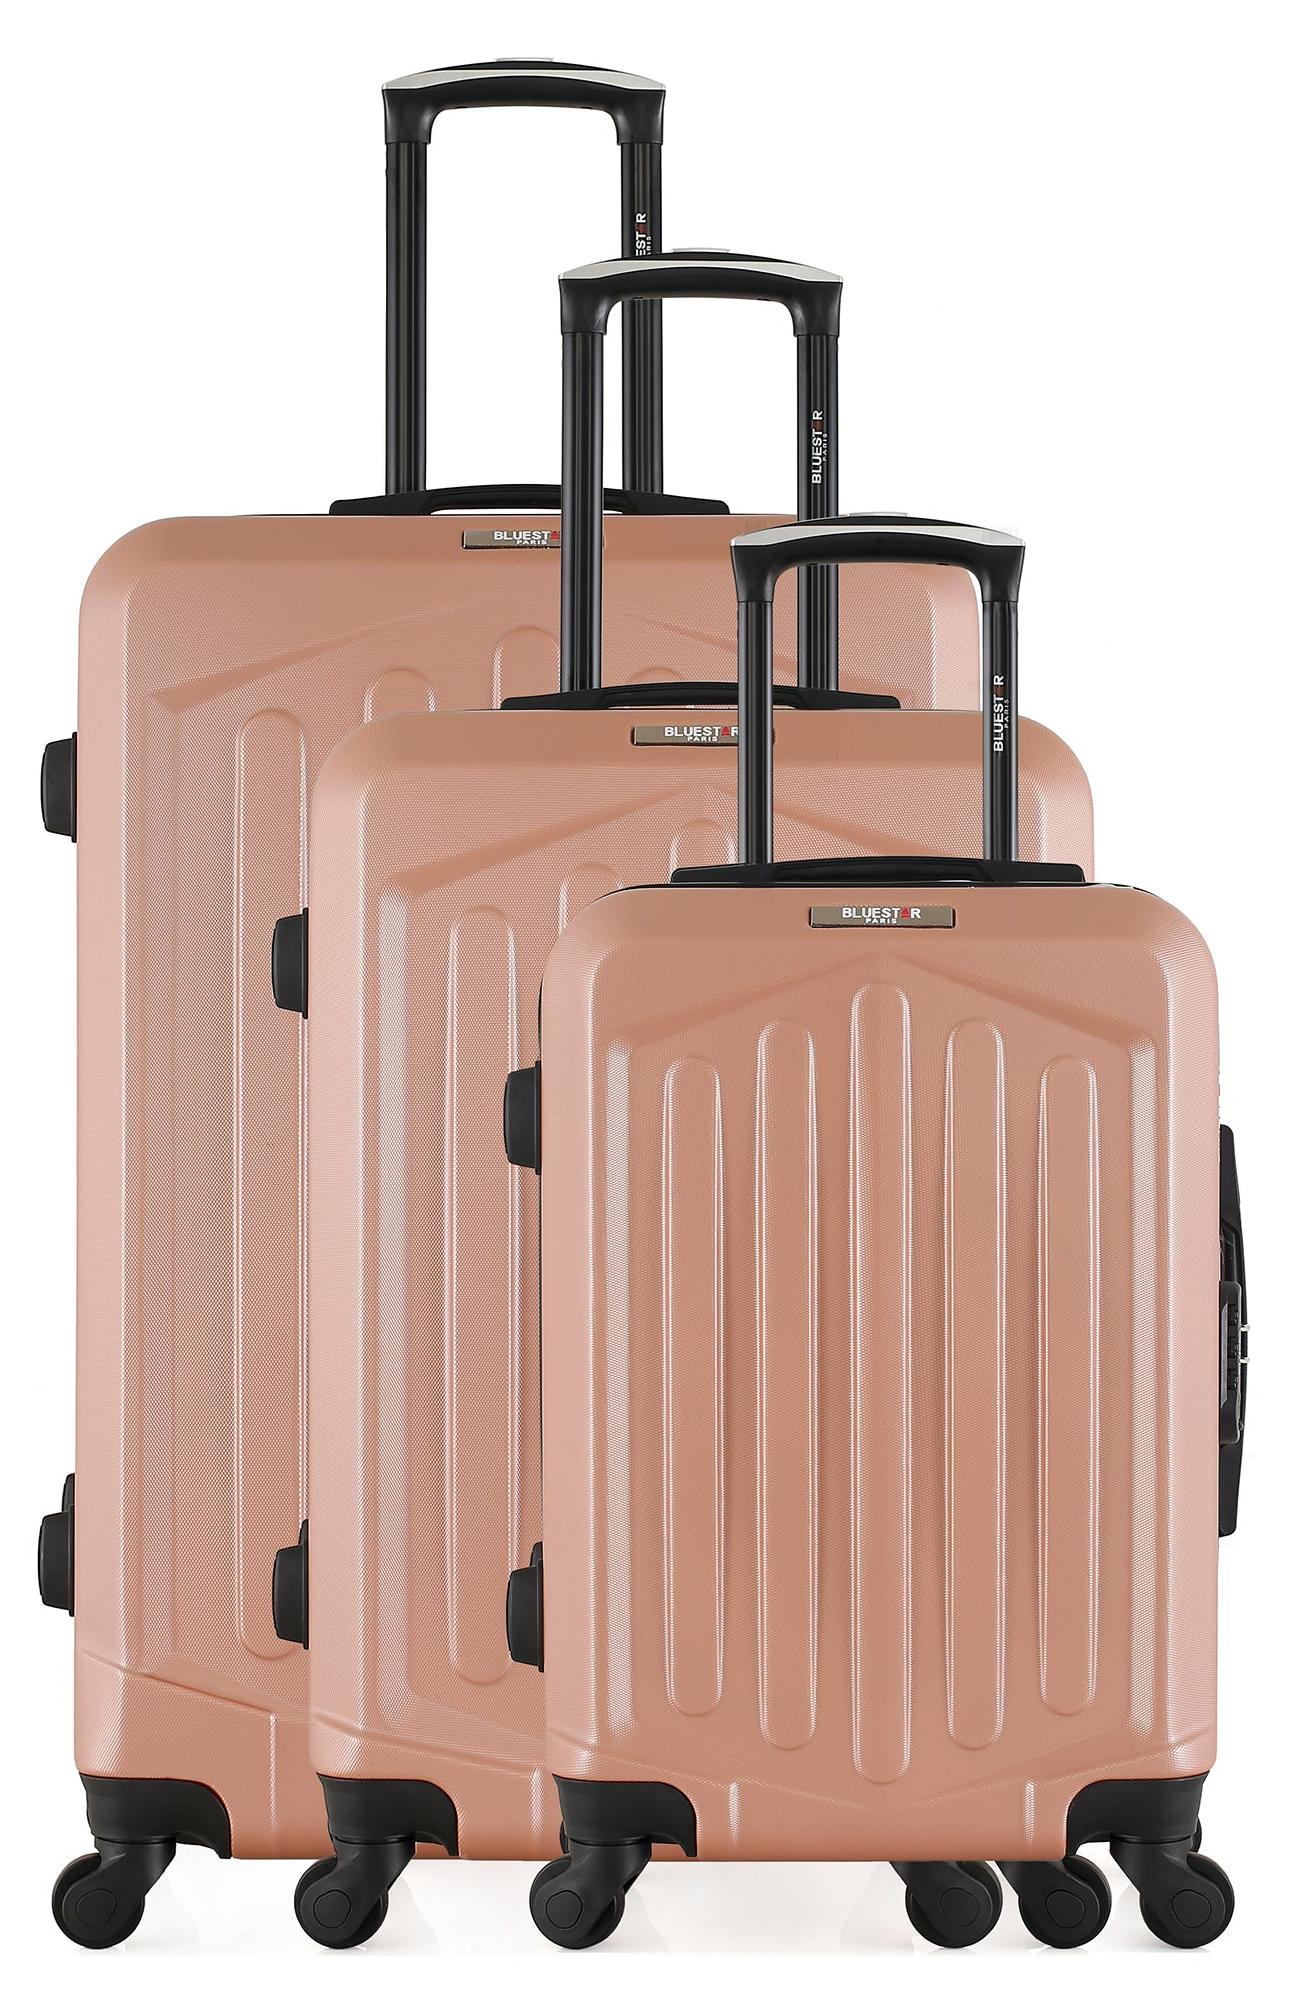
3er-Set Hartschalenkoffer von HAGENBitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Das 3-teilige Hartschalen-Kofferset HAGEN von Bluestar vereint Robustheit und Stil für alle Ihre Reisen. Mit drei praktischen Größen und einem modernen Design bieten diese Koffer dank ihrer schwenkbaren Rollen hervorragenden Schutz und optimalen Komfort .Eigenschaften:Großes Format: 75 x 47 x 29 cm; 95 l; 4,1 kgMittlere Größe: 65 x 41 x 26 cm; 64 l; 3,5 kgHandgepäck: 55 x 35 x 21 cm; 37 l; 2,8 kg459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist von der Umsatzsteuer befreit?
Die Umsatzsteuerbefreiung gilt für bestimmte Waren und Dienstleistungen, die in der Umsatzsteuergesetzgebung festgelegt sind. Dazu gehören beispielsweise medizinische Dienstleistungen, Bildungseinrichtungen, Versicherungen und Bankgeschäfte. Auch bestimmte gemeinnützige Organisationen können von der Umsatzsteuer befreit sein. Es ist wichtig zu beachten, dass nicht alle Waren und Dienstleistungen automatisch von der Umsatzsteuer befreit sind und dass die genauen Regelungen je nach Land variieren können. Unternehmen sollten sich daher über die geltenden Vorschriften informieren, um sicherzustellen, dass sie die Umsatzsteuer korrekt abrechnen. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **


Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Top-Angebote
Produkte zum Begriff Fallsammlung-Umsatzsteuer-Set-von:
-
Reiseapotheke Set von apodiscounterAnwendungsgebiet von Reiseapotheke Set von apodiscounter Nasenspray mit Xylometazolin 0,1 % von apodiscounter:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen. Ibuprofen 400 mg Schmerztabletten von apodiscounter:Ibuprofen 400 mg Schmerztabletten von apodiscounter sind ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum / Antirheumatikum, NSAR). Sie werden angewendet zur kurzzeitigen symptomatischen Behandlung von:Leichten bis mäßig starken Schmerzen, wie Kopfschmerzen, Zahnschmerzen, RegelschmerzenFieber. Durchfall Kapseln von apodiscounter:Die Durchfall Kapseln von apodiscounter sind zur Behandlung von akutem Durchfall vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.Ibuprofen 400 mg Schmerztabletten von apodiscounter:1 Tablette von Ibuprofen 400 mg Schmerztabletten von apodiscounter enthält:Wirkstoff:400 mg IbuprofenSonstige Bestandteile:Tablettenkern: Mikrokristalline Cellulose, Lactose-Monohydrat, Croscarmellose-Natrium, hochdisperses Siliciumdioxid, Povidon K 30, Maisstärke (Ph.Eur.), Natriumdodecylsulfat, Magnesiumstearat (Ph.Eur.) [pflanzlich]. Filmmüberzug: Hydroxypropylcellulose (Ph.Eur.), Hypromellose, Macrogol 400, Titandioxid (E171), 2-Propanol (Ph.Eur.).Inhaltsstoffe von Durchfall Kapseln von apodisco8,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet von der Umsatzsteuer befreit?
"Was bedeutet von der Umsatzsteuer befreit?" bedeutet, dass ein Unternehmen oder eine Organisation nicht verpflichtet ist, Umsatzsteuer auf seine Produkte oder Dienstleistungen zu erheben. Dies kann verschiedene Gründe haben, wie zum Beispiel die Art der Tätigkeit, die Größe des Unternehmens oder bestimmte steuerliche Regelungen. Unternehmen, die von der Umsatzsteuer befreit sind, müssen in der Regel dennoch andere Steuern wie die Einkommensteuer zahlen. Es ist wichtig, die genauen Bedingungen und Vorschriften für die Umsatzsteuerbefreiung zu kennen, um keine steuerlichen Verpflichtungen zu übersehen. **
-
Sind Vereine von der Umsatzsteuer befreit?
Sind Vereine von der Umsatzsteuer befreit? Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, wenn sie gemeinnützig sind und ihre Einnahmen bestimmte Grenzen nicht überschreiten. Dafür müssen sie beim Finanzamt einen Antrag auf Befreiung stellen und ihre Gemeinnützigkeit nachweisen. Es ist wichtig, dass Vereine ihre steuerlichen Pflichten genau kennen und einhalten, um keine rechtlichen Probleme zu bekommen. Es empfiehlt sich, sich bei Unklarheiten oder Fragen an einen Steuerberater zu wenden. **
-
Was ist von der Umsatzsteuer befreit?
Die Umsatzsteuerbefreiung gilt für bestimmte Waren und Dienstleistungen, die in der Umsatzsteuergesetzgebung festgelegt sind. Dazu gehören beispielsweise medizinische Dienstleistungen, Bildungseinrichtungen, Versicherungen und Bankgeschäfte. Auch bestimmte gemeinnützige Organisationen können von der Umsatzsteuer befreit sein. Es ist wichtig zu beachten, dass nicht alle Waren und Dienstleistungen automatisch von der Umsatzsteuer befreit sind und dass die genauen Regelungen je nach Land variieren können. Unternehmen sollten sich daher über die geltenden Vorschriften informieren, um sicherzustellen, dass sie die Umsatzsteuer korrekt abrechnen. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Fallsammlung-Umsatzsteuer-Set-von
-
3er-Set Hartschalenkoffer von FOGOFormat: 3er-Set Bitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Der große Koffer Fogo von HERO ist sowohl elegant als auch robust. Dieser Hartschalenkoffer ist perfekt für Jetsetter und Abenteurer. Dank seines geräumigen Innenraums und der zahlreichen Fächer können Sie alles verstauen, was Sie für Ihre Reise benötigen.GROSSFORMAT FOGO Marke HERO Abmessungen (H*B*T): 75*47*29 cm (inkl. Rollen); 95 l; 4,1 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenmaterial: 190D-Polyester Anzahl der Rollen: 4 multidirektionale und geräuscharme Rollen Radtyp: PP und TPE-Oberfläche Zahlenschloss für optimale Sicherheit Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, id459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er-Set Hartschalenkoffer von HAGENBitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind. Das 3-teilige Hartschalen-Kofferset HAGEN von Bluestar vereint Robustheit und Stil für alle Ihre Reisen. Mit drei praktischen Größen und einem modernen Design bieten diese Koffer dank ihrer schwenkbaren Rollen hervorragenden Schutz und optimalen Komfort .Eigenschaften:Großes Format: 75 x 47 x 29 cm; 95 l; 4,1 kgMittlere Größe: 65 x 41 x 26 cm; 64 l; 3,5 kgHandgepäck: 55 x 35 x 21 cm; 37 l; 2,8 kg459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hey, Uta: Fallsammlung AbgabenordnungFallsammlung Abgabenordnung , Optimal vorbereitet in die Prüfung! Ob Sie die AO sicher beherrschen, zeigt sich bei der Anwendung der Theorie in der Praxis. Mit den 40 praxisorientierten Übungsfällen dieser bewährten Fallsammlung holen Sie sich die nötige Sicherheit für eine erfolgreiche Prüfung. Das Üben am praxisorientierten Fall ist die optimale Vorbereitung auf die Prüfung zum Steuerberater, Steuerfachwirt und Diplom-Finanzwirt. Es gibt Ihnen die Sicherheit, das Erlernte auch wirklich sicher zu beherrschen. Mit insgesamt 40 Übungsfällen aus der Praxis der Abgabenordnung deckt diese bewährte Fallsammlung das gesamte prüfungsgsrelevante Wissen zum Verfahrensrecht ab. Ob Zuständigkeit, steuerliches Ermittlungsverfahren, Fristen und Termine, fehlerhafte Verwaltungsakte, Korrektur von Verwaltungsakten, Steuerschuldverhältnis, Haftung oder Rechtsbehelfsverfahren - mit dieser Fallsammlung gehen Sie bestens vorbereitet und mit der nötigen Souveränität und Sicherheit in die Prüfung. Rechtsstand der Fallsammlung ist der 1.7.2023. Inhaltsverzeichnis Zuständigkeit Steuergeheimnis Auskunftsverweigerungsrechte Bekanntgabe von Steuerverwaltungsakten Korrektur von Steuerverwaltungsakten, Festsetzungsverjährung Steuerliche Nebenleistungen Haftung Erlöschen von Ansprüchen aus dem Steuerschuldverhältnis Einspruchsverfahren , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20231018, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Hey, Uta~Lehnert, Christian, Edition: NED, Auflage: 23019, Auflage/Ausgabe: 19., überarbeitete Auflage. Online-Version inklusive, Keyword: Prüfung; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Übungsfälle; Verfahrensrecht; Zuständigkeit; Ermittlungsverfahren; Fristen; Termine; fehlerhafter Verwaltungsakt; Korrektur; Verwaltungsakt; Steuerschuldverhältnis; Haftung; Rechtsbehelfsverfahren; Festsetzungsverjährung; Einspruch; Lehrbuch; Prüfungsvorbereitung; Steuerberaterprüfung; AO; FGO; Dozent, Fachschema: Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Steuerberaterexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 128, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 143 Blätter, Länge: 241, Breite: 167, Höhe: 12, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000068381001 V14550-978-3-482-536- B0000068381002 V14550-978-3-482-536-2, Ist ein Teil von EAN: 9783482622915 9783482623011, Vorgänger: 2002377, Vorgänger EAN: 9783482536380 9783482536373 9783482536366 9783482536359 9783482536342, Alternatives Format EAN: 9783482609558 9783482003530, eBook EAN: 9783482609558, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunzmann, Ronny: Fallsammlung UmwandlungssteuerrechtFallsammlung Umwandlungssteuerrecht , Die einzigartige Fallsammlung zum Umwandlungssteuerrecht! Das Umwandlungssteuerrecht gilt als ausgesprochen komplexes Rechtsgebiet. Als Prüfungsthema stellt es durch die Verknüpfung von Einkommensteuer-, Körperschaftsteuer-, Gewerbesteuerrecht und internationalem Steuerrecht besondere Anforderungen. Genau hier setzt diese einzigartige Fallsammlung zur Vorbereitung auf die Prüfung zum Steuerberater, Diplom-Finanzwirt oder Wirtschaftsprüfer an! In 23 praxis- und klausurnahen Fällen zu Themen wie Formwechsel, Verschmelzung, Spaltung und Einbringung vermittelt sie Ihnen die nötige Sicherheit für die anstehende Prüfung. Klar formulierte Aufgaben, gut strukturierte Lösungen plus ergänzende Beispiele und Hinweise unterstützen Sie effizient bei der Vorbereitung auf Ihre Prüfung. Damit trainieren Sie neben der Anwendung Ihres Fachwissens auch das methodische Herangehen an Aufgabenstellungen aus dem Gebiet des Umwandlungssteuerrechts. Rechtsstand ist der 1.10.2021. Inhaltsverzeichnis: Kapitel 1: Umwandlungen von Körperschaften in Personenunternehmen bzw. Einzelunternehmen. Kapitel 2: Umwandlungen von Körperschaften in Körperschaften. Kapitel 3: Einbringungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20211210, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: Steuerfachkurs##, Autoren: Kunzmann, Ronny~Brühl, Manuel, Edition: NED, Auflage: 21007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Keyword: Diplom Finanzwirt; Dozent; Abspaltung; Aufspaltung; Einbringung; Fälle; Umwandlung; Umwandlungsgesetz; Umwandlungssteuergesetz; Verschmelzung; Formwechsel; Spaltung; Umwandlungssteuererlass; Prüfung; Steuerberater; Steuerfachwirt; Prüfungsvorbereitung, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule~Prüfungstrainingsmaterial~Für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Fachanwaltsausbildung (Deutschland)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 243, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 260 Blätter, Länge: 241, Breite: 169, Höhe: 20, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000052247001 V14550-978-3-482-477- B0000052247002 V14550-978-3-482-477-2, Vorgänger EAN: 9783482477164 9783482477157 9783482477140 9783482477133 9783482477126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239365336,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.